BERITA JABAR NEWS (BJN), Kolom Artikel/Opini, Kamis (08/10/2026) – Artikel berjudul “Paradoks Muslim di Indonesia: Ketika Mayoritas Muslim Belum Menjadikan Bank Syariah Pilihan Utama” merupakan karya tulis Bonysa Satria Prayoga, mahasiswa Program Studi Perbankan Syariah di Universitas Islam Negeri Sunan Kalijaga Yogyakarta.
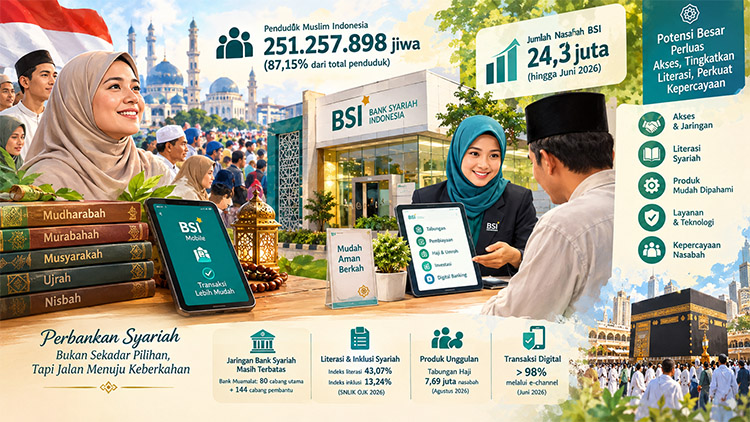
Indonesia merupakan negara dengan jumlah penduduk muslim yang sangat besar. Data Direktorat Jenderal Kependudukan dan Pencatatan Sipil Kementerian Dalam Negeri yang dicantumkan dalam naskah ini menunjukkan jumlah penduduk Muslim mencapai 251.257.898 jiwa atau sekitar 87,15 persen dari total penduduk pada Semester II 2025.
Besarnya jumlah penduduk muslim tersebut tentu menjadi peluang bagi perkembangan ekonomi syariah, termasuk perbankan syariah. Namun, jumlah umat dan pilihan menggunakan bank syariah tidak selalu berjalan beriringan. Di sinilah sebuah paradoks menarik muncul: pasar muslim sangat besar, tetapi penetrasi perbankan syariah masih menghadapi banyak tantangan.
Perbankan pada dasarnya hidup dari kepercayaan masyarakat. Uang yang dihimpun dari nasabah kemudian dikelola dan disalurkan kembali melalui berbagai kegiatan pembiayaan. Oleh karena itu, jumlah nasabah bukan sekadar angka dalam laporan tahunan. Ia menunjukkan sejauh mana sebuah bank mampu hadir dalam kehidupan ekonomi masyarakat.
Hingga Juni 2026, BSI telah memiliki 24,3 juta nasabah, angka tertinggi sejak bank tersebut berdiri. Pertumbuhan ini patut diapresiasi, apalagi BSI baru beroperasi pada 1 Februari 2021 setelah merger Bank Syariah Mandiri, BNI Syariah, dan BRI Syariah. Persoalannya bukan bahwa BSI tidak berkembang, melainkan ruang pertumbuhannya masih sangat besar.
Gambaran itu semakin menarik ketika dibandingkan dengan besarnya aktivitas perbankan nasional. LPS mencatat sekitar 696 juta rekening bank umum telah memenuhi kriteria penjaminan penuh hingga Juni 2026. Angka tersebut memang merupakan jumlah rekening, bukan jumlah individu karena seseorang dapat memiliki lebih dari satu rekening.
BSI sendiri juga memiliki sekitar 28,5 juta rekening menurut data yang digunakan dalam naskah awal. Sementara itu, jumlah nasabah tabungan haji BSI telah mencapai 7,25 juta pada awal 2026 dan kemudian menembus 7,69 juta pada Agustus. Data ini menunjukkan bahwa perbankan syariah memiliki pasar yang nyata, tetapi penetrasinya masih dapat diperluas melalui kebutuhan keuangan masyarakat yang lebih beragam.
Akses Masih Menjadi Pertimbangan
Salah satu alasan masyarakat memilih sebuah bank sangat sederhana: kemudahan. Lokasi kantor yang dekat, ATM yang mudah ditemukan, aplikasi yang nyaman, serta layanan yang cepat sering kali lebih menentukan daripada yang kita bayangkan. Perubahan menuju transaksi digital memang berlangsung cepat. Namun, uang tunai belum hilang dari kehidupan masyarakat.
Pada 2026, Direktur Finance and Strategy Bank Mandiri menyebut sekitar 39 persen nasabah masih bertransaksi menggunakan uang tunai. Artinya, layanan fisik tetap memiliki tempat, terutama bagi masyarakat yang belum sepenuhnya beralih ke transaksi digital.
Perbankan syariah menghadapi persoalan akses yang tidak ringan. Bank Muamalat, sebagai salah satu pelopor perbankan syariah Indonesia yang mulai beroperasi pada 1992, pada akhir 2025 memiliki 80 kantor cabang utama, termasuk satu kantor cabang di Kuala Lumpur, dan 144 kantor cabang pembantu.
Jaringan tersebut tentu tidak dapat dibandingkan secara sederhana dengan bank konvensional yang telah membangun jaringan selama puluhan tahun. Namun, perbandingan tetap memberikan gambaran mengenai skala layanan yang tersedia bagi masyarakat.
BRI, misalnya, dalam Laporan Tahunan 2024 mencatat 453 kantor cabang dan 7.014 kantor cabang pembantu yang di dalamnya mencakup 5.086 BRI Unit, 500 Kantor Kas, serta 873 Teras BRI. BRI juga memiliki 1.064.219 AgenBRILink yang tersebar di lebih dari 67,2 ribu desa.
Sementara itu, BSI kini memiliki sekitar 1.130 kantor cabang di Indonesia dan 5.999 ATM/CRM, selain layanan digital dan jaringan agen. Perbandingan tersebut tidak berarti bank syariah harus meniru seluruh jaringan bank konvensional. Namun, ia menunjukkan bahwa akses tetap menjadi bagian penting dalam persaingan memperoleh kepercayaan masyarakat.
Literasi Syariah Belum Berbanding Lurus dengan Potensinya
Tantangan berikutnya adalah literasi. Istilah seperti gharar, mudharabah, murabahah, musyarakah, ujrah, dan nisbah mungkin sudah akrab bagi mahasiswa ekonomi syariah, praktisi, atau masyarakat yang sering berhubungan dengan lembaga keuangan syariah. Bagi masyarakat umum, istilah tersebut belum tentu mudah dipahami.
Banyak orang mengenal perbankan syariah terutama dari kata riba, sementara mekanisme akad, margin, bagi hasil, biaya, dan risiko produk belum tentu mereka pahami. Jarak pengetahuan inilah yang membuat identitas muslim tidak otomatis berubah menjadi keputusan menggunakan layanan bank syariah.
Data OJK melalui SNLIK 2026 memperkuat persoalan tersebut. Survei terhadap 75.000 responden berusia 15–79 tahun di 38 provinsi dan 514 kabupaten/kota mencatat indeks literasi keuangan syariah sebesar 43,07 persen, sedangkan indeks inklusinya baru 13,24 persen. Angka ini penting karena literasi dan inklusi menunjukkan dua hal yang berbeda.
Seseorang mungkin sudah mengenal produk keuangan, tetapi belum menggunakannya. Sebaliknya, penggunaan layanan keuangan juga belum tentu disertai pemahaman yang cukup. Bagi industri perbankan syariah, tantangannya bukan hanya memperkenalkan produk, tetapi menjelaskan produk dengan bahasa yang sederhana dan relevan.
Imbal Hasil dan Cara Masyarakat Melihat Produk
Perbedaan mekanisme keuntungan juga menjadi bagian yang perlu dijelaskan secara terbuka. Dalam perbankan konvensional, nasabah mengenal bunga sebagai salah satu bentuk imbal hasil simpanan, sedangkan perbankan syariah menggunakan akad yang berbeda, seperti mudharabah, murabahah, musyarakah, dan ujrah.
Mudharabah berkaitan dengan kerja sama antara pemilik modal dan pengelola. Murabahah menggunakan mekanisme jual beli dengan margin yang disepakati. Musyarakah melibatkan kerja sama modal, sedangkan ujrah berkaitan dengan imbalan atas jasa. Perbedaan ini perlu dipahami masyarakat agar pilihan terhadap bank tidak hanya didasarkan pada istilah, tetapi pada pemahaman yang utuh.
Persoalannya, nasabah tetap memiliki kebutuhan yang sangat praktis. Mereka ingin mengetahui berapa manfaat yang diperoleh, biaya yang harus dibayar, bagaimana uang dikelola, dan apa risiko yang mungkin muncul. Oleh karena itu, produk syariah perlu dikomunikasikan secara lebih sederhana tanpa menghilangkan prinsip akadnya.
Perbankan syariah tidak harus menawarkan sesuatu yang sama dengan bank konvensional. Justru perbedaan prinsip tersebut dapat menjadi nilai tersendiri apabila diterjemahkan ke dalam produk yang mudah dipahami, transparan, kompetitif, dan sesuai dengan kebutuhan masyarakat. Di sinilah literasi dan kualitas produk saling bertemu.
Kepercayaan Menjadi Penentu
Seluruh persoalan tersebut bermuara pada kepercayaan. Masyarakat akan menitipkan uang kepada bank yang dianggap aman, memberikan layanan yang baik, memiliki teknologi yang dapat diandalkan, dan mampu menjelaskan produk secara transparan.
Kepercayaan tidak lahir hanya karena sebuah bank menggunakan label syariah. Ia dibangun melalui pengalaman nasabah dari hari ke hari. Ketika transaksi mudah, layanan cepat, biaya jelas, aplikasi nyaman, dan persoalan nasabah ditangani dengan baik, identitas syariah mendapatkan penguatan melalui pengalaman nyata.
Hal tersebut sejalan dengan sejumlah indikator yang digunakan Forbes dalam penilaian World Best Bank, seperti kepercayaan, syarat dan ketentuan, layanan pelanggan, layanan digital, serta kualitas nasihat keuangan.
BSI sendiri pernah masuk lima besar World Best Bank in Indonesia versi Forbes pada 2022. Penghargaan semacam itu memang bukan satu-satunya ukuran keberhasilan sebuah bank, tetapi dapat menjadi salah satu cermin bahwa kualitas layanan, teknologi, dan pengalaman nasabah memiliki peran penting dalam persaingan perbankan.
Perbankan syariah Indonesia sebenarnya memiliki modal yang sangat besar. Jumlah penduduk muslim memberikan pasar yang luas, BSI menunjukkan pertumbuhan nasabah yang kuat, layanan digital terus berkembang, dan kebutuhan terhadap produk seperti tabungan haji juga memperlihatkan bahwa masyarakat memiliki minat terhadap layanan keuangan berbasis syariah.
BSI mencatat lebih dari 98 persen transaksi pada Juni 2026 dilakukan melalui e-channel. Ini menunjukkan bahwa persoalan perbankan syariah bukan sekadar soal ada atau tidaknya minat, tetapi bagaimana industri mengubah minat tersebut menjadi hubungan nasabah yang lebih luas dan berkelanjutan.
Besarnya jumlah muslim di Indonesia karena itu sebaiknya tidak dibaca sebagai jaminan bahwa bank syariah otomatis menjadi pilihan utama. Identitas agama merupakan salah satu pertimbangan, tetapi keputusan finansial juga dipengaruhi oleh akses, manfaat, pemahaman, kenyamanan, teknologi, biaya, dan kepercayaan. Bank syariah memiliki kesempatan besar untuk memperkuat semua aspek tersebut tanpa kehilangan prinsip yang menjadi dasar keberadaannya.
Jika akses semakin luas, literasi semakin baik, produk semakin mudah dipahami, dan layanan semakin kompetitif, jarak antara besarnya potensi umat muslim dan penggunaan layanan perbankan syariah dapat semakin diperkecil. Di situlah tantangan perbankan syariah berubah menjadi peluang untuk membangun kepercayaan yang lebih kuat di tengah masyarakat muslim Indonesia. (Bonysa Satria Prayoga).
***
Judul: Paradoks Muslim di Indonesia: Ketika Mayoritas Muslim Belum Menjadikan Bank Syariah Pilihan Utama
Penulis: Bonysa Satria Prayoga, mahasiswa Program Studi Perbankan Syariah di Universitas Islam Negeri Sunan Kalijaga Yogyakarta.
Editor: WW
Sekilas tentang Penulis
Pemuda bernama Bonysa Satria Prayoga atau akrab disapa Yoga ini lahir di Magetan, Jawa Timur, pada 25 Oktober 2008. Ia tumbuh di sebuah desa terpencil, tempat pos Kementerian Kehutanan yang masih dapat dicapai dengan berjalan kaki.
Di kampung halaman Yoga, pendidikan sering kali masih dipandang sebatas formalitas belaka. Bahkan, hanya dijadikan sebagai ajang gengsi orang tua di hadapan tetangga. Sarjana pun masih dapat dihitung dengan jari. Oleh karena itu, ia bersyukur mendapat kesempatan untuk melanjutkan pendidikan di perguruan tinggi di Yogyakarta dan saat ini menempuh Program Studi Perbankan Syariah di Universitas Islam Negeri Sunan (UIN) Kalijaga Yogyakarta.
Di luar kegiatan akademik, Yoga memiliki beberapa kegemaran, seperti mendengarkan musik, journaling, dan melakukan refleksi diri. Ia juga tertarik pada dialektika sebagai ruang untuk bertukar ide, gagasan, dan wawasan. Ia melihat dirinya sebagai pribadi yang oportunis dalam arti positif, yaitu senang membuka diri terhadap kesempatan, berani menantang diri, serta mencoba pengalaman dan tantangan baru.