BERITA JABAR NEWS (BJN), Kolom Artikel/Opini, Kamis (08/10/2026) – Artikel berjudul “Pentingnya Literasi Keuangan bagi Mahasiswa agar Terhindar dari Risiko Keuangan Digital” merupakan karya tulis St. Annisa Putri Ismail, mahasiswa Universitas Islam Negeri (UIN) Sunan Kalijaga Yogyakarta.
Menjadi mahasiswa bukan hanya soal mengikuti perkuliahan dan menyelesaikan tugas. Ada keterampilan lain yang perlahan perlu dipelajari, salah satunya mengelola keuangan pribadi.
Bagi sebagian mahasiswa, masa kuliah menjadi waktu ketika mereka mulai belajar menentukan sendiri mana kebutuhan yang harus didahulukan dan mana keinginan yang masih bisa ditunda. Sebelumnya, banyak kebutuhan mungkin masih diatur atau dipenuhi oleh orang tua. Ketika mulai menerima uang bulanan, beasiswa, atau penghasilan sendiri, mahasiswa dituntut lebih bertanggung jawab terhadap keputusan keuangannya.
Gambaran mengenai kemampuan tersebut dapat dilihat dari Survei Nasional Literasi dan Inklusi Keuangan (SNLIK) 2024. Otoritas Jasa Keuangan (OJK) dan Badan Pusat Statistik (BPS) mencatat indeks literasi keuangan nasional sebesar 65,43 persen, sedangkan kelompok pelajar dan mahasiswa berada pada angka 56,42 persen.
Angka tersebut tidak berarti mahasiswa tidak mampu mengatur keuangan, tetapi menunjukkan masih adanya ruang untuk memperkuat pengetahuan, keterampilan, sikap, dan perilaku keuangan di kalangan generasi muda. Kondisi ini penting diperhatikan karena semakin mudahnya akses terhadap berbagai layanan keuangan juga membuat mahasiswa perlu semakin cermat dalam mengambil keputusan.
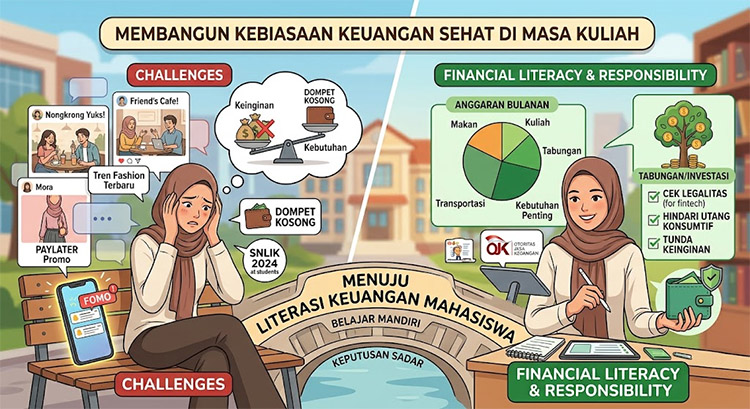
Persoalan pengelolaan keuangan sering kali bermula dari hal-hal sederhana. Tidak memiliki anggaran bulanan, sulit membedakan kebutuhan dan keinginan, atau terlalu mudah mengikuti gaya hidup di lingkungan pertemanan dapat membuat uang cepat habis sebelum waktunya.
Gawai dan media sosial juga membuat berbagai tren konsumsi semakin mudah terlihat. Keinginan membeli pakaian baru, mengganti telepon genggam, nongkrong di tempat tertentu, atau mengikuti gaya hidup teman sebenarnya bukan sesuatu yang selalu salah. Masalah muncul ketika pengeluaran tersebut tidak lagi disesuaikan dengan kemampuan dan mulai mengganggu kebutuhan utama.
Tekanan untuk mengikuti tren juga dapat berkaitan dengan Fear of Missing Out (FOMO), yaitu kekhawatiran merasa tertinggal dari lingkungan sosial. Mahasiswa bisa saja merasa perlu mengikuti tren agar tidak dianggap berbeda, mulai dari cara berpakaian, tempat berkumpul, hingga barang yang digunakan.
Jika tidak dikendalikan, kebiasaan tersebut dapat membuat seseorang lebih mudah mengambil keputusan keuangan secara spontan. Dalam kondisi tertentu, keinginan memenuhi gaya hidup juga dapat mendorong seseorang menggunakan fasilitas pembiayaan tanpa mempertimbangkan kemampuan membayar. Di sinilah literasi keuangan menjadi penting. Literasi keuangan bukan sekadar mengetahui istilah tabungan, investasi, atau pinjaman.
Otoritas Jasa Keuangan (OJK) menjelaskan bahwa literasi keuangan mencakup pengetahuan, keterampilan, keyakinan, sikap, dan perilaku yang memengaruhi kualitas pengelolaan keuangan, serta pengambilan keputusan untuk mencapai kesejahteraan keuangan. Artinya, mahasiswa yang memiliki literasi keuangan tidak hanya mengetahui produk keuangan, tetapi juga mampu mempertimbangkan manfaat dan risikonya sebelum menggunakan produk tersebut.
Hal ini semakin penting karena kehidupan mahasiswa sekarang sangat dekat dengan layanan keuangan digital. Pembayaran, belanja, paylater, pinjaman daring, dan berbagai produk investasi dapat diakses dengan mudah melalui telepon genggam. Kemudahan tersebut tentu memberikan manfaat, tetapi juga membutuhkan kehati-hatian.
Mahasiswa perlu memahami bahwa pinjaman daring tidak selalu berarti aktivitas ilegal. Yang perlu diperhatikan adalah legalitas penyedia, biaya yang harus dibayar, jangka waktu pengembalian, serta kemampuan untuk memenuhi kewajiban. Jangan sampai kemudahan memperoleh pinjaman membuat seseorang menganggap utang sebagai solusi untuk setiap persoalan keuangan.
Membangun kebiasaan keuangan yang sehat dapat dimulai dari langkah sederhana. Pertama, mengendalikan gaya hidup dan tidak mudah terbawa FOMO. Mahasiswa tidak harus mengikuti semua tren yang muncul di lingkungan pertemanan atau media sosial.
Mengurangi pengeluaran yang tidak mendesak bukan berarti harus berhenti menikmati masa kuliah. Justru kemampuan menentukan batas antara kebutuhan dan keinginan merupakan bagian dari proses belajar mandiri. Uang untuk makan, transportasi, kebutuhan kuliah, dan keperluan penting lainnya sebaiknya didahulukan sebelum mengalokasikan uang untuk hal-hal yang sifatnya hiburan atau mengikuti tren.
Kedua, membuat anggaran pribadi. Membuat anggaran tidak harus rumit. Mahasiswa dapat mencatat jumlah pemasukan setiap bulan, kemudian membaginya untuk kebutuhan makan, transportasi, kuliah, komunikasi, tabungan, dan kebutuhan lain yang dianggap penting.
Pengeluaran kecil juga sebaiknya dicatat karena pengeluaran yang terlihat ringan jika dilakukan berulang kali dapat menjadi cukup besar. Dari catatan tersebut, mahasiswa dapat mengetahui kebiasaan belanjanya dan menentukan bagian mana yang perlu dikurangi.
Ketiga, berhati-hati menggunakan utang konsumtif. Paylater dan pinjaman daring dapat menjadi fasilitas keuangan yang memiliki fungsi tertentu, tetapi penggunaannya tetap harus mempertimbangkan kemampuan membayar. Menggunakan fasilitas tersebut untuk membeli barang sekunder yang sebenarnya belum dibutuhkan dapat menambah beban pada bulan berikutnya.
Sebelum meminjam, mahasiswa perlu memahami jumlah kewajiban, biaya yang dikenakan, tanggal jatuh tempo, serta konsekuensi jika pembayaran terlambat. Jangan sampai kebutuhan yang sebenarnya dapat ditunda justru berubah menjadi kewajiban yang harus dibayar berbulan-bulan.
Keempat, membangun kebiasaan menabung. Menabung tidak harus menunggu memiliki uang dalam jumlah besar. Sebagian kecil uang bulanan dapat disisihkan sejak awal dan dipisahkan dari uang untuk kebutuhan sehari-hari. Tujuannya pun tidak harus langsung besar.
Tabungan dapat digunakan untuk kebutuhan kuliah, keperluan mendadak, atau rencana tertentu dalam beberapa bulan ke depan. Kebiasaan menyisihkan uang secara rutin akan membantu mahasiswa belajar bahwa tidak semua pemasukan harus dihabiskan pada bulan yang sama.
Selain mengatur pengeluaran, mahasiswa juga perlu berhati-hati ketika berhadapan dengan tawaran investasi dan berbagai layanan keuangan digital. Keinginan mendapatkan keuntungan dalam waktu singkat sering kali membuat seseorang kurang memperhatikan risiko.
Sebelum menggunakan suatu produk investasi, mahasiswa perlu memahami cara kerjanya, mengetahui penyedianya, memastikan legalitasnya, serta mempertimbangkan kemampuan dan risiko kerugian. Tawaran yang menjanjikan keuntungan besar dalam waktu singkat justru perlu diperiksa lebih hati-hati.
Masa kuliah merupakan waktu yang tepat untuk membangun kebiasaan keuangan yang sehat. Literasi keuangan bukan tentang seberapa banyak uang yang dimiliki, melainkan bagaimana uang dikelola dan bagaimana keputusan dibuat.
Kemampuan membuat anggaran, membedakan kebutuhan dan keinginan, menabung, memahami risiko utang, serta berhati-hati terhadap tawaran keuangan dapat menjadi bekal ketika mahasiswa memasuki dunia kerja dan menghadapi tanggung jawab yang lebih besar. Literasi keuangan bukan hanya cara agar uang tidak cepat habis, tetapi keterampilan hidup untuk membuat keputusan yang lebih sadar dan bertanggung jawab. (St. Annisa Putri Ismail)
***
Judul: Pentingnya Literasi Keuangan bagi Mahasiswa agar Terhindar dari Risiko Keuangan Digital
Penulis: St. Annisa Putri Ismail, mahasiswa Universitas Islam Negeri (UIN) Sunan Kalijaga Yogyakarta.
Editor: WW
Sekilas tentang Penulis
St. Annisa Putri Ismail, lahir di Kota Makassar pada 12 Juli 2008. Saat ini ia menetap di Wonosari, Gunung Kidul, dan merupakan mahasiswa di UIN Sunan Kalijaga Yogyakarta. Selain sibuk kuliah, Annisa mencoba aktif menulis dan sering mengunjungi wisata alam di akhir pekan. Ia bercita-cita menjadi seorang pegawai perbankan profesional seperti ibunya. Dengan dedikasi tinggi, ia bertekad untuk terus mengembangkan kariernya di dunia keuangan hingga mampu meraih posisi sebagai kepala cabang bank.